
キャッシュフローゲームで学ぶ金持ち父さんの教えと投資力アップの秘訣
お金の勉強を始めても、「結局、何をすれば資産が増えるのか」が見えにくいことがあります。家計簿をつける。投資本を読む。動画で学ぶ。どれも大切ですが、知識だけでは行動のクセまでは変わりません。
そこで役立つのが、ロバート・キヨサキ氏の『金持ち父さん 貧乏父さん』の考え方を体験で学べるキャッシュフローゲームです。
このゲームは、単なるすごろくではありません。給料、支出、借金、投資、不労所得、事業売却といったお金の流れを、遊びながら何度も疑似体験できます。失敗しても現実のお金は減りません。だからこそ、大胆に試せます。
この記事では、キャッシュフローゲームの特徴や利点、財務知識の深まり方、投資判断の鍛え方をわかりやすく紹介します。実際のプレイで起きやすい気づきや、プレイヤーが現実に行動を変えていく成功パターンも交えながら見ていきましょう。
本記事は情報提供を目的とした内容です。投資判断は、リスクやご自身の状況を確認したうえで行ってください。
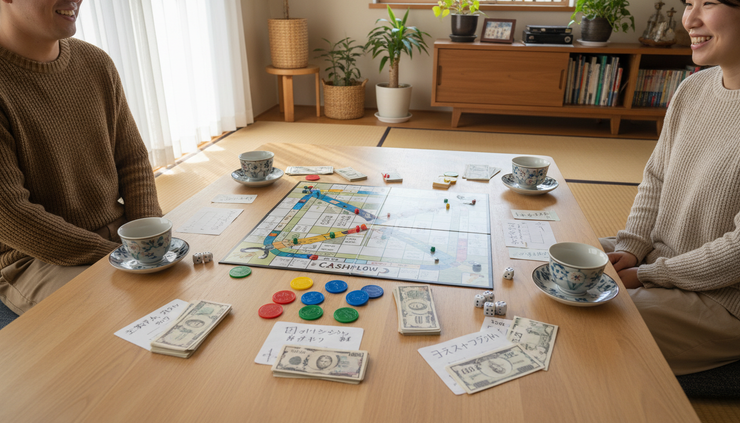
キャッシュフローゲームで学ぶ金持ち父さんの教えは体験すると腹落ちしやすい
『金持ち父さん 貧乏父さん』で特に有名な考え方は、資産と負債を分けて考えることです。
本の中では、資産は自分のポケットにお金を入れてくれるもの、負債は自分のポケットからお金を出していくものとして説明されます。とてもシンプルです。それでも、現実では判断が難しくなります。
たとえば、次のような買い物です。
車を買う
住宅ローンを組む
株式を買う
不動産に投資する
副業にお金を使う
保険を見直す
数字だけ見れば正しそうでも、毎月のキャッシュフローを悪化させる選択もあります。逆に、最初は小さく見える投資が、時間とともに大きな収入源になることもあります。
キャッシュフローゲームでは、この違いをボード上で何度も体験します。
最初は多くのプレイヤーが、給料をもらって支出を払い、残ったお金で投資チャンスを探します。ところが、高収入の職業を引いても、支出が大きいと身動きが取れません。医師や弁護士のような高給設定でも、ローンや生活費が重く、なかなか投資できないことがあります。
一方で、収入が少ない職業でも、支出が軽く、良い投資を早めに買えると一気に流れが変わります。
ここで多くの人が気づきます。
お金持ちへの近道は、給料の高さだけではなく、毎月残るお金と資産から入る収入を増やすことにある。
この感覚こそ、金持ち父さん キャッシュフローゲーム 不労所得を学ぶうえで大きなポイントです。本で読んだ概念が、数字と選択の積み重ねとして見えてきます。
キャッシュフローゲームの特徴は現実のお金の流れに近いこと
キャッシュフローゲームの魅力は、学びが抽象的で終わらないところにあります。ルールはゲームですが、出てくる悩みは現実にかなり近いです。
給料日が来ても安心できない
ゲームでは、給料日が来るたびに収入を受け取ります。ただし、同時に支出もあります。住宅ローン、教育費、車のローン、税金、その他の生活費。職業ごとに収入と支出が設定されており、プレイヤーはその条件からスタートします。
これが意外にリアルです。
現実でも、収入が増えたのにお金が残らない人は少なくありません。生活水準が上がり、固定費も増えるからです。ゲームでは、その状態が数字で見えます。
「給料が高いから余裕がある」と思っていた人ほど、支出の重さに驚くことがあります。
投資チャンスには良いものも悪いものもある
ゲーム中には、小さな取引や大きな取引のカードが登場します。株、不動産、ビジネスなど、さまざまな投資チャンスがあります。
ただし、すべてが良い案件ではありません。
利回りが低いものもあれば、頭金が大きすぎて手元資金を圧迫するものもあります。キャッシュフローは増えるけれど、借金も増える選択があります。売却益を狙える案件もありますが、タイミングを待つ必要があります。
ここで鍛えられるのが、表面的な金額ではなく、お金の流れを見る力です。
「安いから買う」ではなく、「毎月いくら入ってくるのか」「借金を返しても残るのか」「今の自分に買えるのか」と考えるようになります。
ラットレースを抜ける条件が明確
キャッシュフローゲームでは、最初に「ラットレース」と呼ばれる小さな円を回ります。これは、働いて給料を得て、支出を払い、また働く生活を表しています。
このラットレースを抜ける条件は、不労所得が毎月の総支出を上回ることです。
このルールはとても強力です。なぜなら、資産形成のゴールがはっきりするからです。
貯金額だけを見るのではありません。年収だけを見るのでもありません。毎月の支出をまかなえるだけの不労所得があるかどうかを見る。これにより、お金の自由度を具体的に考えられるようになります。

財務知識は数字を書き換えるたびに深まる
キャッシュフローゲームでは、ただ駒を進めるだけではありません。プレイヤーは自分の財務諸表を更新します。
収入欄、支出欄、資産欄、負債欄を見ながら、投資を買えば数字を書き足し、ローンを返せば数字を減らします。この作業が、財務知識を深める大きな理由です。
家計を感覚ではなく構造で見るようになる
普段の生活では、「今月はお金が残った」「今月は厳しい」という感覚で家計を見がちです。
ゲームでは、なぜ残るのか、なぜ厳しいのかが見えます。
たとえば、毎月の手残りが少ない原因が、収入の低さではなくローン返済の多さにあるかもしれません。支出を減らせば、投資に回せる現金が増えるかもしれません。小さな配当収入でも、積み上がると支出をかなりカバーするかもしれません。
数字を書き換えるたびに、家計は「気分」ではなく「構造」として見えるようになります。
資産と負債の違いを迷わなくなる
ゲームの中で、あるプレイヤーが高額な買い物カードを引くことがあります。うれしいイベントに見える場合もありますが、支出が増えればキャッシュフローは悪化します。
反対に、地味な小型不動産を買っただけで、毎月の収入が少し増えることもあります。
この差を何度も見ると、資産と負債の違いが自然に身につきます。
資産 毎月お金を生み出すもの
負債 毎月お金を出していくもの
もちろん現実では、住まいの価値や生活の満足度など、数字だけでは測れない要素もあります。それでも、キャッシュフロー視点を持つと、買い物や投資を冷静に判断しやすくなります。
失敗の理由をその場で学べる
キャッシュフローゲームでは、破産に近い状況になることもあります。手元資金が足りず、チャンスを逃すこともあります。借金を増やしすぎて、毎月の支払いに苦しむこともあります。
でも、それは悪いことではありません。
ゲーム内の失敗は、現実の損失なしに学べる貴重な経験です。むしろ、早いうちに失敗した人ほど次のプレイで上達します。
「前回は頭金を使い切って苦しくなったから、今回は現金を少し残そう」
「配当だけでなく、売却できるタイミングも考えよう」
「高収入の職業でも支出が大きいと自由になれない」
こうした気づきが、財務知識を実践レベルに引き上げます。
投資スキルは判断の回数で磨かれる
投資を学ぶうえで、最も不足しやすいのは経験です。現実の投資では、ひとつの判断に時間もお金もかかります。失敗すれば損失も出ます。
キャッシュフローゲームなら、短時間で多くの投資判断を経験できます。ここに大きな価値があります。
利回りを見るクセがつく
ゲームでは、不動産カードを引いたときに、購入価格、頭金、ローン、毎月のキャッシュフローなどを見ます。
最初は「買えるかどうか」だけで判断しがちです。でも慣れてくると、次のような視点が生まれます。
頭金に対して、毎月どれくらい戻ってくるか
借金をしても、キャッシュフローがプラスか
手元資金を使い切らないか
今の支出をどれくらいカバーできるか
売却の機会が来たとき、利益が出やすいか
この練習は、現実の株式や不動産、事業投資を考えるときにも役立ちます。もちろん、実際の投資では税金、空室、金利、流動性、手数料なども確認が必要です。それでも、最初の判断軸として「お金がどう流れるか」を見る習慣は強い土台になります。
感情に流される自分に気づく
ゲームをしていると、意外なほど感情が出ます。
ほかの人が良い投資カードを引くと焦る。大きな案件を見ると欲しくなる。現金が余ると何か買いたくなる。逆に、前回の失敗が怖くて何も買えなくなる。
これは現実の投資でも起こります。
価格が上がっていると買いたくなり、下がると怖くなる。周りが儲かっていると乗り遅れた気がする。手元資金があると、何かに使いたくなる。
ゲームは、その感情のクセを安全に映し出してくれます。
投資スキルとは、知識だけではありません。数字を見て、リスクを考え、感情を整えて判断する力です。キャッシュフローゲームは、その練習にとても向いています。
チームで遊ぶと視点が広がる
一人で本を読むと、自分の考え方の範囲で理解が止まりやすくなります。キャッシュフローゲームを複数人で遊ぶと、他のプレイヤーの判断が見えます。
慎重に現金を残す人。借金を使って一気に買う人。小さな資産を積み上げる人。売却益を狙う人。
どれが正解かは、その時の状況によって変わります。だから面白いのです。
自分なら見送る案件を、別の人が買って成功することもあります。逆に、自分が魅力的だと思った案件を、誰かが冷静に見送ることもあります。その会話から、投資判断の幅が広がります。

実際のプレイで起きる気づきと成功パターン
キャッシュフローゲームの面白さは、毎回違う展開になることです。職業、出てくるカード、売却のタイミング、プレイヤーの判断によって結果が変わります。
ここでは、プレイ会などでよく見られる体験と、現実の行動につながりやすい成功パターンを紹介します。
高収入でも自由になれないと気づく
あるプレイヤーは、高収入の職業を引いて喜びます。毎月の給料が高く、最初は有利に見えます。
ところが、支出も大きく、投資に回せるお金があまり残りません。大きな案件を買うには頭金が足りず、小さなチャンスを待つ時間が長くなります。低収入の職業を引いた別のプレイヤーが、支出の軽さを生かして先に資産を増やすこともあります。
この体験はかなり印象に残ります。
現実でも、収入が増えるほど支出も増えることがあります。家賃、車、外食、サブスク、教育費、趣味。どれも悪いものではありません。ただ、固定費が大きくなると、自由に使えるお金は減ります。
この気づきを得た人は、現実の家計を見直しやすくなります。
「収入を増やす前に、支出の構造を確認しよう」
「毎月の固定費を下げれば、投資に回せるお金が増える」
「高い買い物をする前に、それが資産か負債か考えよう」
ゲームの学びが、生活の選択に直結します。
小さな不労所得を積み上げる強さを知る
別のプレイヤーは、最初から大きな投資を狙わず、小さなキャッシュフローを生む資産を買い続けます。一つひとつの収入は小さくても、数が増えると毎月の不労所得が着実に増えます。
最初は目立ちません。でも、気づくと支出のかなりの部分を資産収入がまかなっています。
この成功パターンは、現実の資産形成にも通じます。毎月の配当、利息、家賃収入、副業収入、コンテンツ収入など、形はさまざまです。最初は小さくても、続けることで選択肢が増えます。
大切なのは、一発逆転を狙うことではありません。毎月のキャッシュフローを少しずつ良くすることです。
失敗した人ほど次の一手がうまくなる
初回プレイでよくあるのが、良さそうな案件に飛びつき、現金が足りなくなるパターンです。数字上は利益が出そうでも、手元資金が少ないと次のチャンスに乗れません。予期せぬ支出カードで苦しくなることもあります。
この経験をした人は、次のプレイで変わります。
現金を少し残す。ローン返済を意識する。支出を減らすカードを大切にする。投資案件を比較する。
現実の投資でこの失敗をすると、痛みを伴います。でもゲームなら、笑いながら学べます。そして、その学びはかなり実用的です。
プレイ後に家計簿を見直す人が多い
キャッシュフローゲームの後に起きやすい変化があります。それは、自分の家計を見たくなることです。
「自分の毎月の支出はいくらだろう」
「資産から入ってくる収入はあるだろうか」
「もし働けなくなったら、何か月暮らせるだろう」
「今の借金はキャッシュフローをどう変えているだろう」
ゲーム中に財務諸表を書いた経験があるので、現実の家計も同じように整理したくなります。これは大きな一歩です。
お金の勉強は、知識を集めるだけでは変わりません。現状を数字で見ることから行動が始まります。
学びを現実に活かすためのプレイ後のステップ
キャッシュフローゲームは楽しいだけでも価値があります。ただ、投資力を上げたいなら、プレイ後の振り返りが大切です。
自分の財務諸表を簡単に作る
まずは、ゲームで使った考え方を自分の生活に当てはめてみます。完璧でなくてかまいません。
紙や表計算ソフトに、次の項目を書き出します。
毎月の給与収入
副業や配当などの収入
家賃や住宅ローン
食費、通信費、保険料、交通費
クレジットカードの支払い
預金、投資信託、株式などの資産
奨学金、ローン、分割払いなどの負債
ここで見るべきポイントは、毎月いくら残るかです。そして、働かなくても入ってくる収入がどれくらいあるかです。
ゲームでラットレースを抜ける条件を知っていると、この数字の意味がよくわかります。
投資判断の基準を持つ
次に、投資案件を見るときの基準を決めます。
たとえば、次のような問いです。
毎月のキャッシュフローは増えるか
元本が減るリスクはどれくらいか
すぐに現金化できるか
税金や手数料を考えているか
自分が理解できる投資か
借金を使うなら返済計画はあるか
この基準があると、流行や感情に振り回されにくくなります。キャッシュフローゲームで身につく「数字を見てから決める姿勢」が、現実でも役立ちます。
何度もプレイして判断の質を上げる
キャッシュフローゲームは、一度で終わらせるより、何度か遊ぶほど学びが増えます。
初回はルールを覚えるだけで精一杯かもしれません。2回目は投資カードの見方がわかります。3回目以降は、他のプレイヤーの戦略や自分のクセが見えてきます。
同じゲームでも、職業が変われば戦い方も変わります。手元資金が少ないときの動き方、高収入だけれど支出が大きいときの動き方、チャンスが来ないときの待ち方など、さまざまな状況を体験できます。
これは投資の練習場です。
現実の投資では、経験を重ねるのに何年もかかります。ゲームなら、その一部を短時間で疑似体験できます。
キャッシュフローゲームで学ぶ金持ち父さんの教え
お金の話は、家族や友人とも意外にしにくいものです。収入、支出、借金、投資の話は、どうしても重くなりがちです。
キャッシュフローゲームを使うと、ゲームの話として自然に会話できます。
「このローンは重いね」
「この投資はキャッシュフローが良いね」
「現金を持っておくのも大事だね」
こうした会話を通じて、お金への考え方を共有しやすくなります。夫婦や親子で遊ぶ場合も、家計や将来の話をするきっかけになります。
大切なのは、勝ち負けだけにこだわらないことです。なぜその判断をしたのか、何に不安を感じたのか、どこで流れが変わったのかを話すと、学びが一段深くなります。

キャッシュフローゲームの本当の価値は、遊んで終わりではありません。お金の流れを見える化し、資産と負債を区別し、不労所得を増やす考え方を体で覚えられるところにあります。
投資に必要なのは、特別な才能だけではありません。数字を見る習慣、支出を整える力、チャンスを比べる目、感情に流されない姿勢です。キャッシュフローゲームは、それらを安全に練習できる身近なツールです。
まずは一度、実際にプレイしてみてください。ルールを完璧に覚えてからではなく、遊びながら学べば十分です。失敗しても大丈夫です。その失敗こそ、現実のお金を守るための大切な予行練習になります。
次に給料日が来たとき、次に投資の話を聞いたとき、次に大きな買い物を考えたとき、きっと見え方が少し変わります。
「これは資産だろうか」
「毎月のキャッシュフローは良くなるだろうか」
「不労所得を増やす一歩になるだろうか」
その問いを持てるようになれば、キャッシュフローゲームで学ぶ金持ち父さんの教えは本の中の知識ではなく、日々の判断を変える実践知になります。キャッシュフローゲームは、その第一歩にぴったりの学びの場です。


コメント